Systembetreuung
Datensicherung für Unternehmen: Wer ist dafür zuständig?
Eine Sicherung einzurichten ist schnell erledigt, und was danach kommt, hört nie auf. Hier steht, welchen Teil davon wir übernehmen und welcher Teil bei Ihnen im Haus bleibt.
Kostenlos und unverbindlich. Sagen Sie uns, womit Sie heute sichern.
Oder direkt zum Backup-Selbsttest: Weiter unten gibt es ihn als PDF, zwei Seiten.
Wer kontrolliert Ihre Datensicherung, wenn wir sie betreuen
Die Kontrolle Ihrer Datensicherung ist bei uns eine eigene Position im Systembetreuungsvertrag und getrennt von den Pauschalen für die einzelnen Geräte. Wir prüfen die Läufe und bekommen mit, wenn einer ausfällt. Die Backup-Software selbst gehört nicht dazu. Ihre Lizenz läuft daneben und wird getrennt bezahlt.
Zwei Aufgaben bleiben in Ihrem Haus. Wo Wechselplatten im Einsatz sind, tauscht die jemand aus Ihrem Team aus, nach unserer Anleitung. In unseren Bedingungen steht das als Ziffer 4.8. Und die Status-Mails der Sicherung liest bei Ihnen jemand mit, so steht es in Ihrem Systembetreuungsvertrag. Das ist keine Formsache. Eine doppelte Kontrolle wirkt nur, wenn beide Seiten sie auch wirklich machen.
Warum Microsoft 365 eine eigene Sicherung braucht
In Microsoft 365 gelten Fristen. Danach ist ein gelöschter Stand nicht mehr abrufbar. Eine gelöschte Mail lässt sich bei Exchange standardmäßig 14 Tage wiederherstellen, längstens 30. Ein gelöschtes Postfach hält 30 Tage, und der Papierkorb von SharePoint und OneDrive reicht 93 Tage zurück. Diese drei Angaben sind im August 2026 gegen die Microsoft-Dokumentation geprüft. Nach Microsofts eigener Dokumentation bleiben die Inhalte bei Firmenkunden in der Verantwortung des Kunden. Microsoft steht für den Betrieb der Plattform ein. Deshalb sichern wir Microsoft 365 mit und nehmen es in dieselbe Kontrolle wie einen Server im Haus.
Und wenn die Mail gar nicht erst ankommt oder beim Kunden im Spam liegt, hilft keine Sicherung. Woran das meistens liegt, steht auf E-Mail-Probleme.
Was wir rund um Microsoft 365 sonst noch machen, steht im Abschnitt Microsoft 365, Cloud und Hybrid.
Eine Sicherung gehört auch raus aus dem Haus
Wir wollen bei Ihnen auf drei Stände kommen. Das nennt man die Faustregel 3-2-1: die Originaldaten und zwei Sicherungen, auf zwei Arten von Datenträgern, und einer davon liegt außer Haus.
Der Grund für den dritten Stand ist ein Verschlüsselungstrojaner: Er nimmt mit, was er erreichen kann, und ein zweiter Datenträger im selben Netz ist erreichbar. Wie wir bei Servern und NAS danach sehen, steht bei der Server-Wartung. Wo es geht, richten wir das ein. Wo es noch nicht geht, bleiben wir dran. Ob am Ende wirklich ein Stand außer Haus liegt, entscheidet sich in Ihrem Betrieb.
Ob Ihr Backup im Ernstfall auch wieder läuft, weiß man erst nach der Probe
Die Kontrolle beantwortet, ob die Sicherung anspringt und ob ein Lauf sauber zu Ende kommt. Ob sich aus einem gesicherten Stand wieder ein arbeitsfähiger Betrieb bauen lässt, ist eine zweite Frage, und die beantwortet erst der Versuch.
Einmal zur Probe zurückzuspielen ist deshalb ein Vorgang für sich. Er läuft auf einer Parallelumgebung, die wir bereitstellen, wenn Sie keine eigene haben. Wie oft das bei Ihnen läuft, legen Sie fest.
Der Backup-Selbsttest: acht Fragen und ein Protokoll
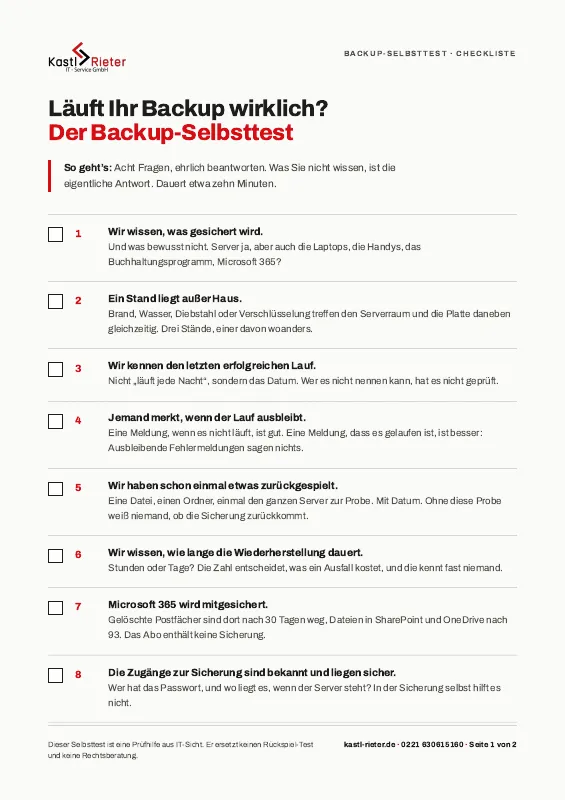
Kostenloser Backup-Selbsttest: acht Fragen, die Sie ohne Ihren IT-Betreuer beantworten können sollten.
Wer eine der acht Fragen nicht beantworten kann, hat damit schon eine Antwort: Die Sicherung läuft, aber niemand im Betrieb weiß genau, was sie sichert und ob sie zurückkommt. Auf Seite 2 steht ein Protokoll für die erste Probe, zum Ausfüllen mit Datum, Dauer und Ergebnis.
Fachwissen brauchen Sie dafür nicht. Nach zehn Minuten wissen Sie, welche Frage Sie Ihrem Betreuer stellen müssen.
Fast geschafft. Schauen Sie in Ihr Postfach.
Wir haben Ihnen eine E-Mail mit einem Bestätigungslink geschickt. Wenn Sie darüber bestätigt haben, kommt der Download-Link in einer zweiten E-Mail. Nichts angekommen? Sehen Sie im Spam-Ordner nach oder rufen Sie an: 0221 630615160.
Ihre Anfrage ist da.
Mit dem Versand der Bestätigungs-Mail hat es gerade nicht geklappt. Wir kümmern uns darum und melden uns bei Ihnen. Wenn es eilt, rufen Sie an: 0221 630615160.
Sie wollen nicht warten?Kostenfreies Erstgespräch vereinbaren
Kaputte Festplatten öffnen wir nicht.
Datenträger im Labor auslesen gehört nicht zu unserem Geschäft, und ist nichts gesichert, können wir nichts zurückholen. Nach Ziffer 4.7 unserer Bedingungen tragen Sie selbst die Verantwortung dafür, dass gesichert wird und dass sich Verlorenes zeitnah zurückholen lässt. Diese Seite beschreibt, wie wir Ihnen dabei den größten Teil der Arbeit abnehmen. Die Verantwortung selbst bleibt bei Ihnen. Das steht nicht nur in unseren Bedingungen. Art. 32 DSGVO verlangt, dass sich personenbezogene Daten nach einem Zwischenfall rasch wiederherstellen lassen. Und die Finanzverwaltung verlangt in den GoBD, Randziffer 103, Ihre EDV gegen Verlust zu sichern.
Eine Archivierung ist etwas anderes als eine Sicherung. In Microsoft 365 richten wir sie ein und halten sie am Laufen, und nutzt Ihr Betrieb schon eine eigene Archivsoftware, helfen wir auch dort, soweit sich das machen lässt. Eine Zusage, dass das Archiv revisionssicher ist, geben wir nicht. Welche Aufbewahrungsfrist für welche Unterlage gilt, gehört ohnehin auf den Tisch Ihres Steuerbüros. Was hier zu Pflichten steht, ist eine Einordnung und keine Rechtsberatung.
Was die Finanzverwaltung von Ihrer Sicherung verlangt
Woher die Pflicht zur Sicherung kommt, steht im Abschnitt davor. Was die Finanzverwaltung daraus im Alltag macht, ist konkreter. Es trifft vor allem einen Moment: den Tag, an dem der alte Server geht.
Was der Datenschutz dazu verlangt, gehört zu Ihren technischen und organisatorischen Maßnahmen. Die erklären wir auf einer eigenen Seite, dieser Abschnitt bleibt bei der Finanzverwaltung.
Was passiert, wenn die Daten weg sind
Die GoBD sagen es in der Randziffer 104 ohne Umschweife. Können Daten nicht mehr vorgelegt werden, weil sie nicht ausreichend geschützt waren, „so ist die Buchführung formell nicht mehr ordnungsmäßig“.
Welche Folgen das im Einzelfall hat, lassen die GoBD offen. Sie schreiben selbst, das hänge vom Einzelfall ab. Eine Summe dafür gibt es also nicht, und wer Ihnen eine nennt, rät.
Die GoBD sind übrigens kein Gesetz. Sie sind ein Schreiben des Bundesfinanzministeriums, das die Finanzämter bindet. Für Sie macht das kaum einen Unterschied, denn nach genau diesem Schreiben prüft der Betriebsprüfer.
Die Sicherung muss aufgeschrieben sein
Das ist der Teil, der in vielen Betrieben fehlt, auch wenn die Technik längst läuft.
Die Randziffer 106 der GoBD verlangt, dass beschrieben ist, wie gesichert wird. Diese Beschreibung ist Teil der Verfahrensdokumentation, also der Unterlage, die erklärt, wie Ihre Buchführung technisch abläuft. Wie ausführlich sie sein muss, hängt nach den GoBD davon ab, wie groß und verzweigt Ihr Betrieb und Ihre EDV sind.
Für einen Betrieb mit zwanzig Leuten reichen dafür oft ein, zwei Seiten. Was wird gesichert, wohin, wie oft, wer kontrolliert es, und wo liegt die Kopie außer Haus. Wer den Backup-Selbsttest weiter oben durchgeht, hat die meisten Antworten schon beisammen.
Die Pflicht dauert so lange wie die Aufbewahrung
Das Handelsgesetzbuch und die Abgabenordnung sagen das Wort Datensicherung nicht. Sie verlangen aber etwas, das ohne Sicherung nicht geht.
Wer Unterlagen elektronisch aufbewahrt, muss nach § 239 Abs. 4 HGB sicherstellen, dass die Daten während der ganzen Aufbewahrungsfrist verfügbar sind. Und dass sie sich „jederzeit innerhalb angemessener Frist lesbar“ machen lassen.
Die Abgabenordnung ist strenger. § 147 Abs. 2 AO verlangt, dass die Daten während der Frist „jederzeit verfügbar“ sind, „unverzüglich lesbar“ gemacht und „maschinell ausgewertet“ werden können. Alle drei Bedingungen gelten zusammen, nicht wahlweise.
Die Fristen selbst sind lang. Handelsbücher und Jahresabschlüsse zehn Jahre, Buchungsbelege acht, Handelsbriefe sechs. Es gibt auch kurze: Lieferscheine dürfen steuerlich weg, sobald die Rechnung da ist, wenn sie keine Buchungsbelege sind. Und nach § 147 Abs. 3 AO läuft die Frist nicht ab, solange die Unterlagen für eine Steuer noch von Bedeutung sind, deren Festsetzungsfrist noch läuft. Welche Frist für welche Unterlage gilt, klärt Ihr Steuerbüro.
Wo es im Alltag hakt: der Serverwechsel
Hier wird es praktisch. „Maschinell auswertbar“ heißt: Der Prüfer will die Daten nicht als Ausdruck, sondern so, dass er sie auswerten kann. § 147 Abs. 6 AO erlaubt ihm, in einer Außenprüfung Einsicht in die gespeicherten Daten zu nehmen oder sie in einem auswertbaren Format zu verlangen.
Und § 147 Abs. 5 AO sagt, wer dafür zahlt. Sie müssen die Hilfsmittel, die zum Lesen nötig sind, „auf seine Kosten“ bereitstellen, so der Wortlaut.
Das trifft genau den Moment, in dem ein Server ersetzt wird oder eine Fachanwendung wechselt. Die alte Warenwirtschaft läuft auf dem alten Server. Ob die neue die alten Daten lesen kann, ist damit nicht gesagt. Wird der alte Server dann abgebaut und die Platte entsorgt, sind die Daten zwar irgendwo gesichert, aber niemand kann sie mehr öffnen.
Deshalb gehört vor jeden Serverwechsel eine Frage: Wie lesen wir die Buchhaltungsdaten der letzten zehn Jahre, wenn der Prüfer kommt? Die Antwort kann ein Export in ein offenes Format sein, eine weiter betriebene alte Installation oder eine Absprache mit dem Softwarehaus. Sie muss nur vorher feststehen.
Die Pflicht bleibt bei Ihnen
Die GoBD sprechen durchgehend den Steuerpflichtigen an. Nicht das Steuerbüro und nicht den IT-Dienstleister.
Beide können Ihnen einen großen Teil der Arbeit abnehmen. Die Verantwortung dafür, dass die Daten da und lesbar sind, bleibt bei der Geschäftsführung.
Unveränderbar ist etwas anderes als gesichert
Die GoBD verlangen noch etwas, das oft mit der Sicherung verwechselt wird. Eine Buchung darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist. So steht es in § 146 Abs. 4 AO und fast gleich in § 239 Abs. 3 HGB.
Das ist eine Eigenschaft Ihres Buchhaltungsprogramms, nicht Ihrer Sicherung. Eine Sicherung kopiert, was da ist, auch eine Buchung, die jemand unzulässig geändert hat. Deshalb trennt auch das BSI die Datensicherung und die Archivierung in zwei eigene Bausteine. Das ist der Grund für den Satz weiter oben, dass Archivierung und Sicherung nicht dasselbe sind.
Stand dieses Abschnitts: 21.09.2026. Was hier steht, ordnet die Vorgaben aus GoBD, HGB und Abgabenordnung für die Datensicherung ein. Es ist keine Steuer- oder Rechtsberatung. Wie Ihre Verfahrensdokumentation aussehen muss und welche Fristen für Sie laufen, klären Sie mit Ihrem Steuerbüro.
Man kann sich einfach mal beschnuppern
Die meisten Betriebe kommen über ein kleines Projekt zu uns, das ohnehin anstand. Anfang, Ende und Preis stehen dabei vorher fest, und einen Vertrag braucht es dafür nicht. Beim Thema Sicherung gibt es zwei naheliegende Anlässe. Entweder holen wir einmal zur Probe zurück, mit Ihren eigenen Daten. Oder wir bauen eine zweite Sicherung außer Haus auf, wenn heute alles im selben Gebäude liegt.
Wir fangen mit drei Fragen an: was bei Ihnen sichert, wohin es sichert, und wer die Meldungen bekommt. Sie müssen die Antworten nicht vorher parat haben.
Oder rufen Sie direkt an: 0221 630615160. Montag bis Freitag, 8 bis 17 Uhr.